

Recht 3 Min. Lesezeit
Wegeunfall mit dem Rad: Der übersehene Versicherungsfall
- Autor
- Sebastian Heldt
- Veröffentlicht
- Lesezeit
- 3 Minuten
- Quellen
- keine angegeben
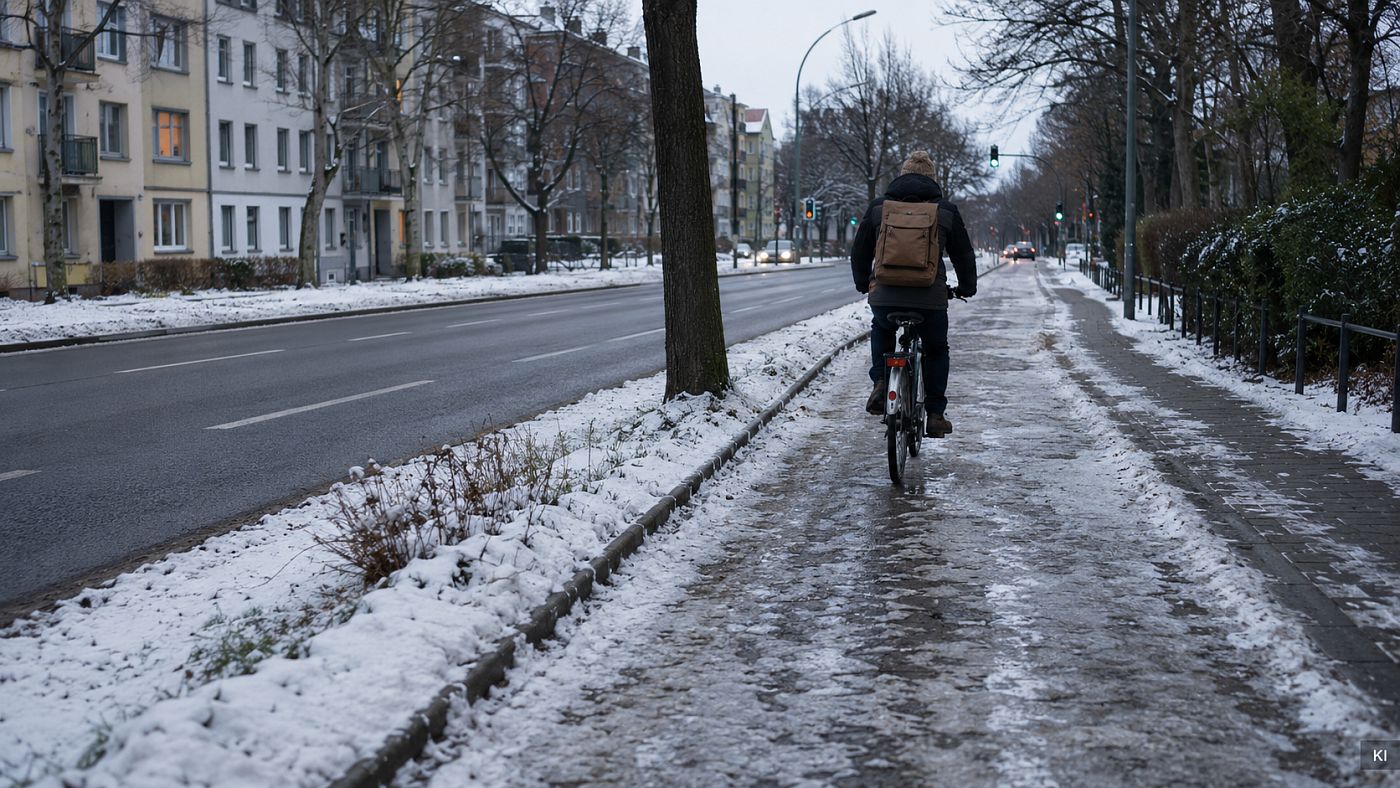
Es ist der häufigste Fahrradunfall überhaupt und zugleich der, bei dem am meisten Geld liegen bleibt: der Alleinsturz auf dem Weg zur Arbeit. Kein Auto beteiligt, niemand sonst schuld, also — so die verbreitete Annahme — Pech gehabt und ab zum Hausarzt.
Diese Annahme ist falsch, und sie kostet Betroffene regelmässig erhebliche Leistungen.
Was ein Wegeunfall ist
Die gesetzliche Unfallversicherung deckt nicht nur Unfälle im Betrieb, sondern auch solche auf dem unmittelbaren Weg zwischen Wohnung und Arbeitsstätte. Das gilt für alle Beschäftigten, unabhängig vom Verkehrsmittel — zu Fuss, mit dem Rad, mit dem Auto, im Bus.
Entscheidend ist der Zweck des Weges, nicht seine Länge oder Route. Auch ein Umweg kann versichert sein, wenn er einen anerkannten Grund hat: das Kind in die Betreuung bringen, eine Fahrgemeinschaft, eine wegen Bauarbeiten gesperrte Strecke. Ein Umweg zum Einkaufen ist dagegen nicht versichert — und wenn dabei etwas passiert, kommt es auf den Zeitpunkt an.
Wer im Homeoffice arbeitet, ist auf dem Weg innerhalb der Wohnung ebenfalls in bestimmten Konstellationen versichert; das ist gesetzlich klargestellt worden. Der klassische Arbeitsweg entfällt dann allerdings.
Warum das ein grosser Unterschied ist
Die Krankenkasse zahlt die Behandlung. Die gesetzliche Unfallversicherung zahlt mehr — und das ist der Punkt, den kaum jemand kennt.
Sie übernimmt die Heilbehandlung ohne Zuzahlungen, einschliesslich Heilmitteln, Hilfsmitteln und Rehabilitation, und sie tut das mit dem gesetzlichen Auftrag, die Gesundheit «mit allen geeigneten Mitteln» wiederherzustellen. Das ist ein anderer Massstab als der der Krankenversicherung.
Nach dem Ende der Lohnfortzahlung gibt es Verletztengeld statt Krankengeld — es liegt in der Regel höher. Bleiben dauerhafte Folgen, kommt eine Verletztenrente in Betracht. Und ist eine Rückkehr in den alten Beruf nicht möglich, greifen Leistungen zur Teilhabe am Arbeitsleben: Umschulung, Weiterbildung, Anpassung des Arbeitsplatzes.
Keine dieser Leistungen erhält, wer den Unfall nicht als Wegeunfall meldet.
Der Durchgangsarzt
Bei einem Arbeits- oder Wegeunfall, der über eine Bagatelle hinausgeht, ist ein Durchgangsarzt aufzusuchen — ein besonders zugelassener Facharzt, meist Chirurg oder Orthopäde. Er entscheidet über die Art der Heilbehandlung und erstattet Bericht an die Berufsgenossenschaft.
Wer stattdessen zum Hausarzt geht, bekommt die Behandlung über die Krankenkasse abgerechnet, und der Fall taucht bei der Unfallversicherung nie auf. Das lässt sich später korrigieren, wird aber mit jedem Tag schwieriger — insbesondere die Frage, ob eine Beschwerde tatsächlich vom Sturz herrührt.
Die Durchgangsärzte in der Umgebung sind über die Landesverbände der Berufsgenossenschaften zu finden. Es lohnt sich, den nächstgelegenen zu kennen, bevor man ihn braucht.
Was gemeldet werden muss
Dem Arbeitgeber, so früh wie möglich. Er ist verpflichtet, Unfälle mit mehr als drei Tagen Arbeitsunfähigkeit an die Berufsgenossenschaft zu melden. Auch leichtere Fälle sollten aktenkundig werden — Beschwerden können sich verzögert zeigen.
Nützlich ist eine kurze eigene Notiz: Zeitpunkt, Ort, Weg, Hergang, Zeugen. Sie kostet fünf Minuten und ist Monate später die einzige verlässliche Quelle.
Der Sonderfall Dienstrad
Wer ein über den Arbeitgeber geleastes Rad fährt, ist auf dem Arbeitsweg genauso versichert wie mit jedem anderen Rad — die Herkunft des Fahrzeugs spielt keine Rolle. Für den Sachschaden am Rad gilt allerdings der Leasingvertrag: Was dort an Versicherung enthalten ist, deckt Diebstahl und teils Beschädigung; ein Sturzschaden ist nicht automatisch eingeschlossen.
Ein Blick in die Bedingungen lohnt vor dem ersten Regentag, nicht danach.
Und wenn doch jemand beteiligt war
Dann gibt es zwei Wege nebeneinander: die gesetzliche Unfallversicherung für die eigenen Ansprüche und die Haftpflicht des Verursachers für den Rest — Sachschaden, Schmerzensgeld. Die Unfallversicherung nimmt beim Verursacher Regress für ihre Leistungen; darum muss man sich nicht kümmern.
Wichtig ist nur, beides parallel geltend zu machen. Wer meint, sich für einen Weg entscheiden zu müssen, verzichtet auf den anderen.
Weitersagen
Bitte von Hand kopieren.